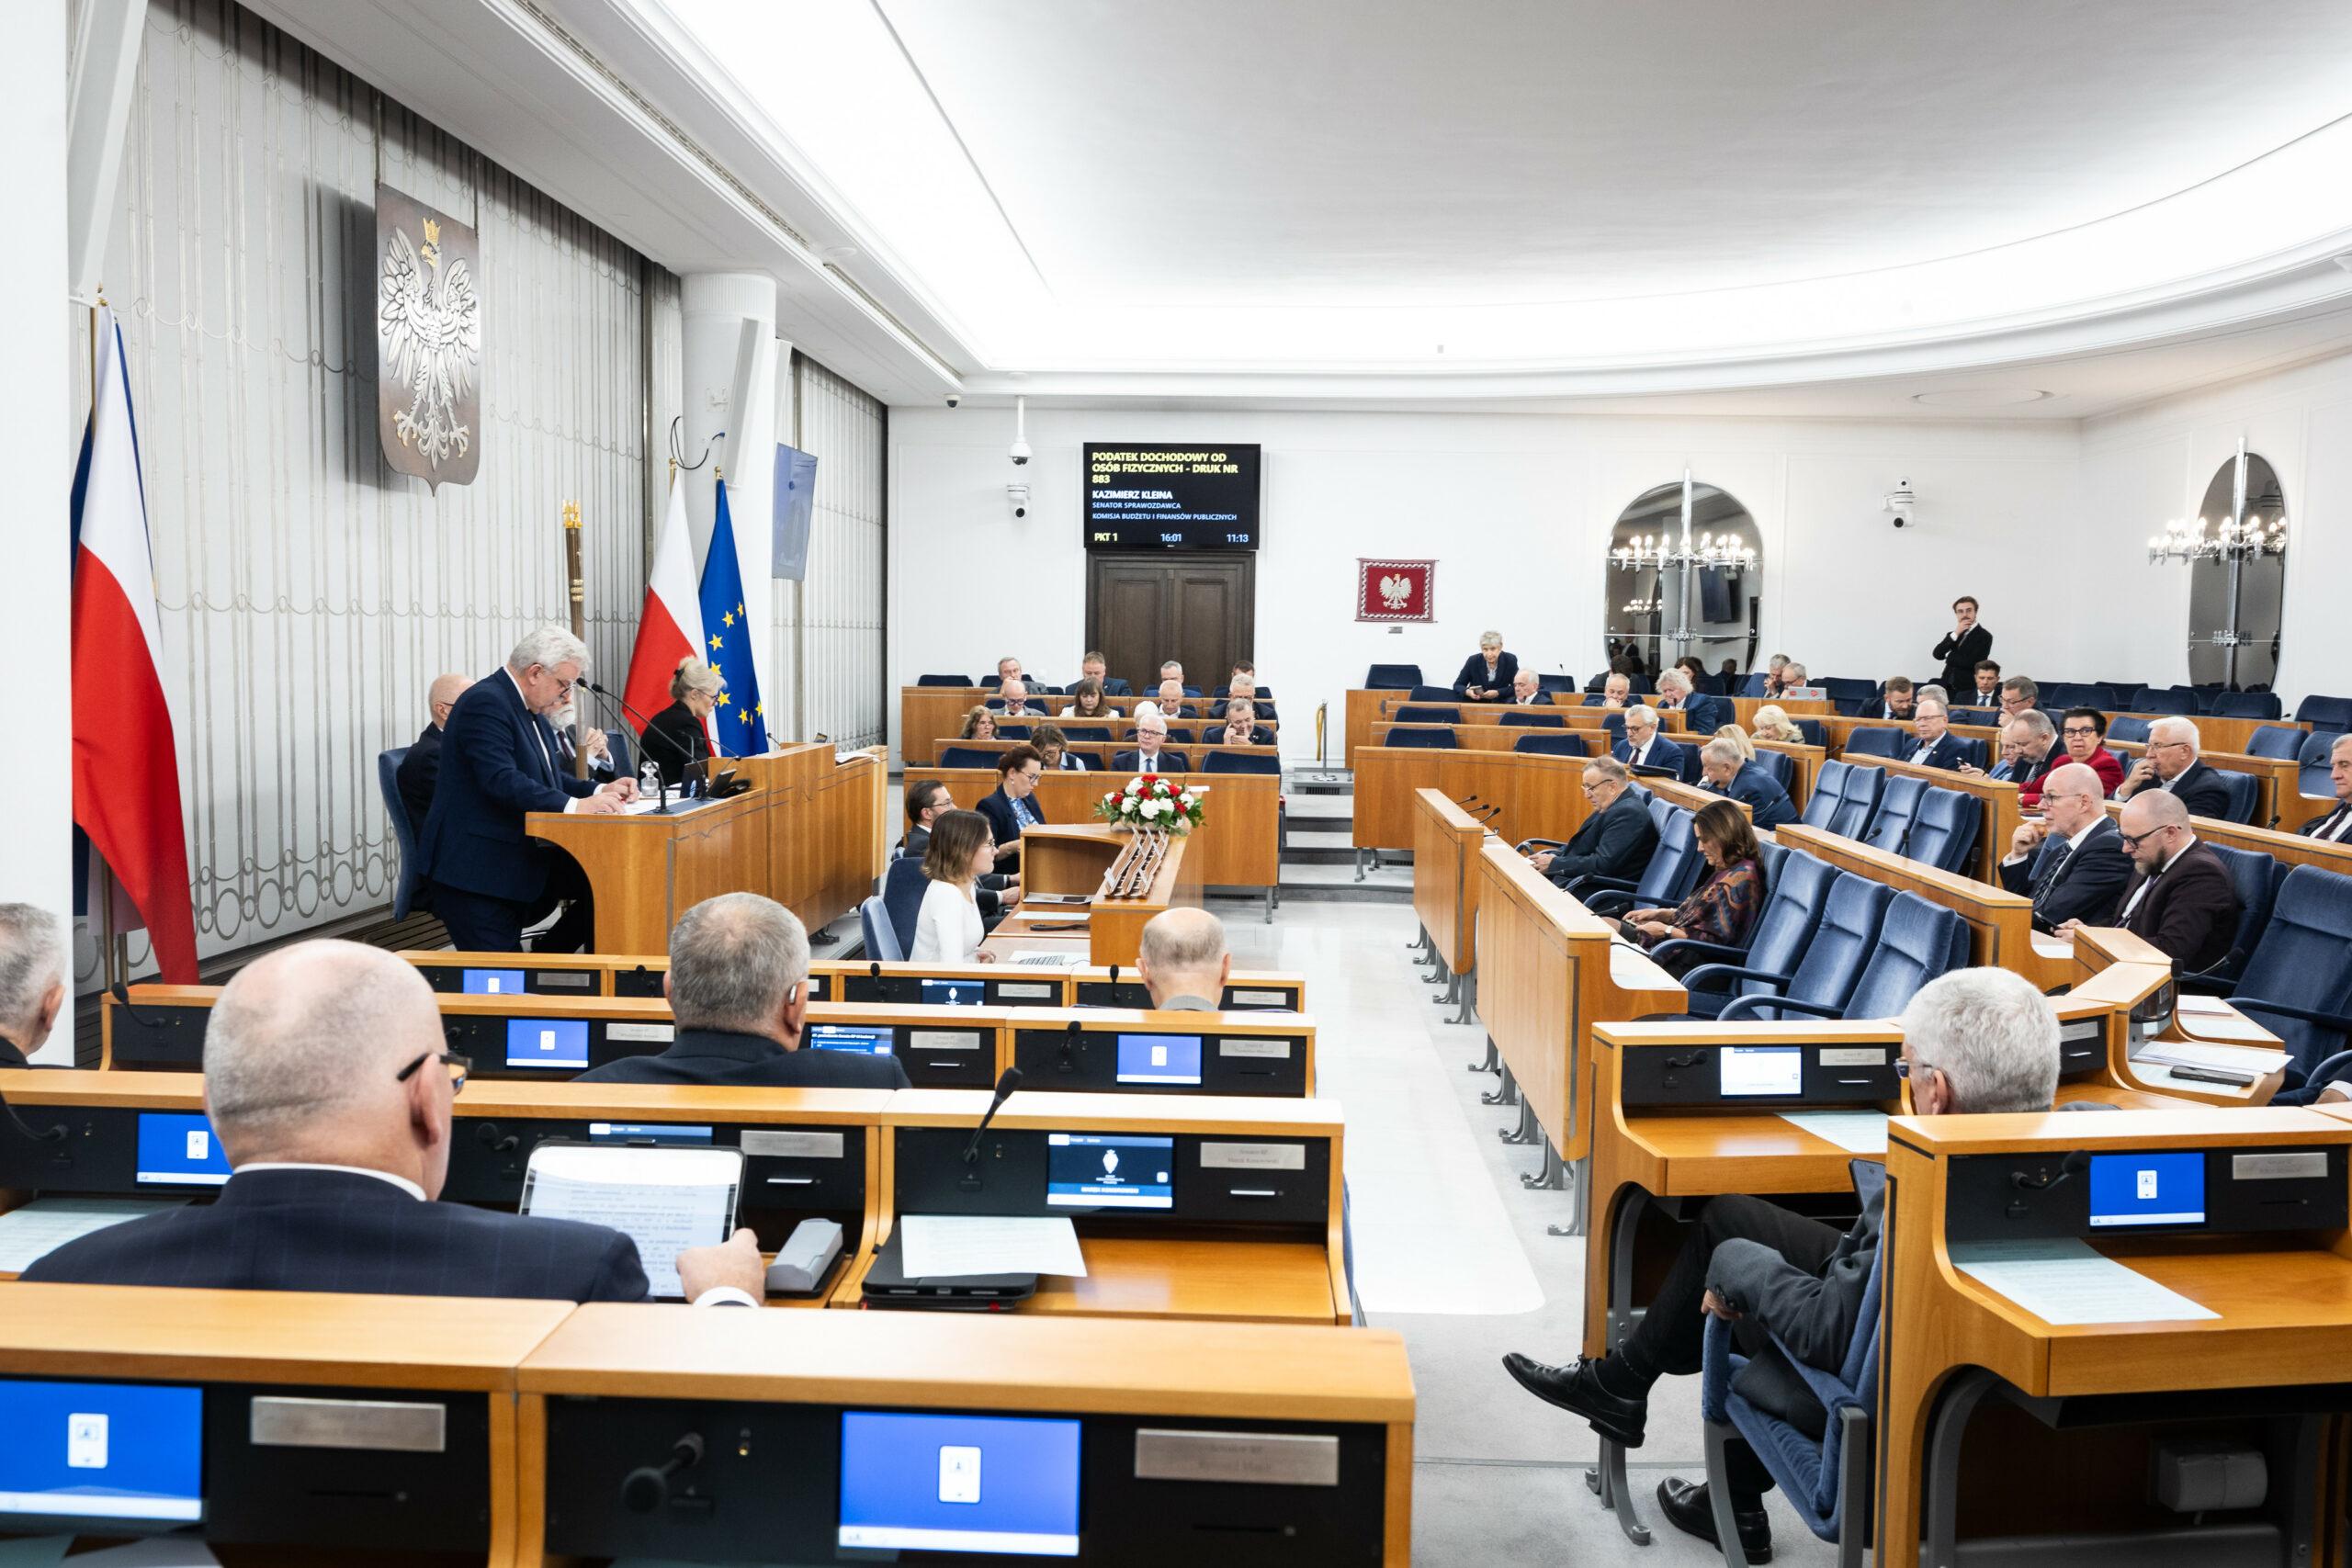
27 października 2026 r. zakończyło się 67. posiedzenie Senatu. Izba rozpatrzyła na nim 10 ustaw, do 6 wprowadziła poprawki.
Przed przystąpieniem do obrad senatorowie minutą ciszy uczcili pamięć Adama Jamroza – senatora V kadencji, zmarłego 14 października 2026 r.
Na prośbę Senackiego Zespołu Strażaków senatorowie uczcili także minutą ciszy pamięć strażaków, którzy zginęli podczas akcji ratunkowej 16 października 2026 r.
Ustawy przyjęte z poprawkami:
Ustawa o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (projekt rządowy) przewiduje zmiany w skali podatkowej: podnosi pierwszy próg podatkowy do 130 tys. zł, wprowadza 24-procentową stawkę dla dochodów powyżej 130 tys. zł do 150 tys. zł, najwyższa, 32-procentowa stawka będzie dotyczyć dochodów powyżej 150 tys. zł. rogi podatkowe mają być waloryzowane o wskaźnik inflacji. Stawka daniny solidarnościowej, płaconej przez osoby o najwyższych dochodach, powyżej 1 mln zł, ma wzrosnąć z 4 do 5% podstawy. Limit przychodów warunkujących możliwość wyboru opodatkowania ryczałtem zostanie obniżony z 2 mln euro do 250 tys. euro. Stawka 17% będzie stosowana dla nadwyżki przychodów osiągniętych w trakcie roku ponad 300 tys. euro. Senatorowie wprowadzili 8 poprawek do nowelizacji. Przywrócili podwyżki podatku CIT z 19 do 22% dla firm, które mają przychody przekraczające 50 mln euro, a także skreślili coroczną waloryzację progów podatkowych w PIT.
Ustawa o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (projekt rządowy) ma na celu uszczelnienie systemu podatkowego, doprecyzowanie obowiązujących przepisów i wprowadzenie rozwiązań ułatwiających podatnikom ich stosowanie. Zmiany w przepisach podatkowych ujednolicają m.in. zasady opodatkowania świadczeń na zaspokojenie potrzeb rodziny. Przy rozliczaniu PIT będą jednakowo traktowane świadczenia pochodzące zarówno z majątku wspólnego małżonków, jak i z ich majątku odrębnego. Nowela rozszerza też zwolnienia z CIT dla organizacji pozarządowych. Dochody przeznaczane na działalność pożytku publicznego będą mogły zwolnione z podatku niezależnie od tego, czy dana sfera działalności została wskazana w statucie organizacji. Ustawa doprecyzowuje również zasady obliczania daniny solidarnościowej, dodatkowego podatku w wysokości 4%, który płacą osoby fizyczne o rocznych dochodach przekraczających 1 mln zł. Nowela przewiduje możliwość uwzględniania strat z lat ubiegłych i objęcie daniną dochodów opodatkowanych w ramach dochodów z kwalifikowanych praw własności intelektualnej. Wprowadza także abolicję dla podatników, którzy przy wyborze estońskiego CIT w trakcie roku podatkowego popełnili uchybienia formalne w sprawozdaniu finansowym, usuwa też formalne przeszkody w przechodzeniu na estoński CIT w trakcie roku podatkowego. Nowelizacja uszczelnia ponadto system podatkowy (m.in. ograniczenie wykorzystania najmu i dzierżawy pomiędzy podmiotami powiązanymi), wprowadza 17-procentowy podatek od przychodów z tytułu umów najmu, dzierżawy własności intelektualnej i podobnych praw z wyłączeniem prac chronionych prawem autorskim, zawartych z podmiotem powiązanym z podatnikiem opłacającym ryczałt od przychodów ewidencjonowanych. Stawką 15% zostaną zaś objęte przychody z najmu powyżej 100 tys. zł, świadczonego na rzecz podmiotów powiązanych. Senatorowie wprowadzili do ustawy 3 poprawki o chrakterze technicznolegislacyjnym.
Ustawa o zmianie ustawy o podatku dochodowym od osób fizycznych oraz ustawy o podatku dochodowym od osób prawnych (projekt rządowy) uszczelnia zasady opodatkowania fundacji rodzinnych i ogranicza możliwości wykorzystywania preferencji podatkowych niezgodnie z celem, dla którego powstała fundacja. Wprowadza zasadę, że dochód ze sprzedaży majątku przed upływem 2 lat od końca roku, w którym został on do niej wniesiony, będzie podlegał opodatkowaniu. Fundacje rodzinne mają zostać objęte przepisami o zagranicznych jednostkach kontrolowanych, mającymi przeciwdziałać przenoszeniu dochodów do kontrolowanych podmiotów zagranicznych w celu zmniejszenia podatku. Nowela obejmuje również fundacje podatkiem od niezrealizowanych zysków, czyli tzw. exit tax. Preferencje podatkowe fundacji rodzinnych nie będą obejmowały przychodów z krótkoterminowego najmu nieruchomości. Nowela rozszerza ponadto zwolnienie z PIT na świadczenia otrzymywane przez dzieci i wnuki rodzeństwa fundatora oraz dzieci i wnuki jego pasierba. Zgodnie z 1 przyjętą przez Senat poprawką doprecyzowującą zwolnione z podatku CIT są przychody fundacji rodzinnej z tytułów uczestnictwa w instytucji wspólnego inwestowania, również wtedy, gdy nabycie tych tytułów nastąpi po zakończeniu roku podatkowego fundacji rodzinnej, niepóźniej jednak niż do końca terminu zeznania za ten rok podatkowy.
Ustawa o zmianie ustawy o zdrowiu publicznym (projekt rządowy) podwyższa tzw. opłatę cukrową i rozszerza katalog produktów, które będą nią objęte. Zmiany obejmą m.in. napoje z dodatkiem substancji słodzących, kofeiny lub tauryny, wysoko słodzone syropy sprzedawane jako suplementy diety i wszystkie rodzaje koncentratów – zarówno w postaci płynnej, półpłynnej, jak i stałej (3 zł za 1 l albo 1 kg). Stawka opłaty stałej za zawartość cukrów do 5 g w 100 ml napoju lub za zawartość co najmniej 1 substancji słodzącej wzrośnie z 50 do 70 gr za 1 l napoju. Stawka opłaty zmiennej za każdy g cukrów powyżej 5 g w 100 ml napoju wzrośnie dwukrotnie – z 5 do 10 gr. Maksymalna wysokość opłaty za 1 l napoju wzrośnie z 1,20 zł do 1,80 zł. Stawka opłaty za zawartość kofeiny lub tauryny wzrośnie z 10 gr do 1 zł za 1 l napoju. Wyższe wpływy z opłaty zasilą Narodowy Fundusz Zdrowia z przeznaczeniem m.in. na profilaktykę, edukację zdrowotną i leczenie chorób związanych z nieprawidłowymi nawykami żywieniowymi. Senatorowie wprowadzili do ustawy 1 poprawkę doprecyzowującą.
Ustawa o wsparciu przedsiębiorców sektorów energochłonnych z tytułu ponoszenia kosztów energii elektrycznej (projekt rządowy) wprowadza, wart 4,8 mld zł, system wsparcia w formie dopłat do kosztów energii dla przedsiębiorstw energochłonnych na lata 2027–30, który umożliwi czasowo obniżenie kosztów energii elektrycznej. Pomoc będzie miała charakter czasowy, a beneficjenci będą zobowiązani do przeznaczenia co najmniej 50% jej ekwiwalentu na działania związane m.in. z dekarbonizacją, poprawą efektywności energetycznej, rozwojem OZE, magazynowaniem energii lub zwiększeniem elastyczności poboru energii. Ustawa czasowo podwyższa ponadto stawki podatku CIT dla grupy podatników sektora energetycznego i paliwowego, uzyskujących niestandardowo znaczące zyski, w szczególności w związku z obecną sytuacją geopolityczną i rynkową. Warunkiem objęcia regulacją będzie przekroczenie progu 50 mln euro przychodów. Zmiana ta ma zapewnić źródło finansowania programów wsparcia dla sektora energochłonnego. Izba przyjęła ustawę z 13 poprawkami, m.in. dotyczącymi zasad wypełniania obowiązku inwestycyjnego, zapisanego w ustawie, a także wsparcia również wtedy, gdy firma sama wytwarza energię.
Ustawa o zmianie ustawy o Straży Granicznej oraz niektórych innych ustaw (projekt rządowy) dostosowuje prawo do przepisów UE i rozszerza zakres działania Frontexu. Agencja będzie dysponowała znacznie większą kadrą i sprzętem, dzięki czemu ma skuteczniej wspierać państwa członkowskie w ochronie granic zewnętrznych UE i walce z przestępczością transgraniczną. Efektywniejsze mają być też powroty migrantów o nieuregulowanym statusie. Nowela likwiduje też m.in. bariery we współpracy Straży Granicznej z Frontexem. Działania agencji na polskim terytorium pozostają pod pełną kontrolą państwa. Komunikacja z Frontexem będzie się odbywać za pośrednictwem komendanta głównego Straży Granicznej. Dzięki nowym przepisom będzie można korzystać z pomocy agencji – w tym wywiadowczej i informacyjnej. Ułatwienia będą też dotyczyć m.in. rejestracji w Polsce samochodów będących własnością Frontexu i transportu broni będącej w dyspozycji agencji na naszym terenie. Nowela wprowadza też zmiany m.in. w ustawach: o ochronie granicy państwowej, o cudzoziemcach, o broni i amunicji oraz prawie o ruchu drogowym. Senatorowie wprowadzili do ustawy 6 poprawek, w większości technicznolegislacyjnych. Zdecydowali ponadto, że upoważnienia do użycia środków przymusu bezpośredniego, broni i amunicji przez funkcjonariuszy Frontexu działających na terytorium przyjmującego państwa członkowskiego udziela komendant główny Straży Granicznej po uzyskaniu zgody ministra spraw wewnętrznych i administracji.
Ustawy przyjęte bez poprawek:
Ustawa o zmianie ustawy o podatku dochodowym od osób fizycznych, ustawy o podatku dochodowym od osób prawnych oraz ustawy o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne (projekt rządowy) dostosowuje katalog ulg w podatku dochodowym od osób fizycznych i w podatku dochodowym od osób prawnych do aktualnych realiów społeczno-gospodarczych i priorytetów polityki państwa. Nowela m.in. przedłuża na kolejne 10 lat ulgę podatkową na robotyzację, zwiększa o 100% ulgę dla honorowych dawców krwi i likwiduje ulgę na internet, ale osoby, które po raz pierwszy skorzystają z tej ulgi w rozliczeniu za rok 2026, zachowają możliwość odliczenia jej również w 2027 r.
Ustawa o zmianie ustawy o podatku od towarów i usług (projekt rządowy) likwiduje preferencyjne opodatkowanie bezalkoholowych odpowiedników napojów alkoholowych, a także napojów energetyzujących. Nowela przewiduje podwyższenie stawki VAT do 23% na określone napoje bezalkoholowe, które zawierają w swoim składzie co najmniej 20% soku owocowego, warzywnego lub owocowo-warzywnego (wzrost z 5% w obrocie handlowym i 8% w gastronomii). Zmiana obejmie: napoje bezalkoholowe o objętościowej mocy od 0,0% do 0,5% alkoholu, piwo bezalkoholowe, inne niż piwo napoje bezalkoholowe powstałe w procesie dealkoholizacji lub zatrzymania fermentacji alkoholowej, np. wino czy cydr, oraz napoje z dodatkiem kofeiny lub tauryny.
Ustawa o zmianie ustawy o podatku akcyzowym oraz ustawy o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych (projekt rządowy) wprowadza podwyżkę stawek akcyzy w 2027 r. na: alkohol etylowy, piwo, wino, napoje fermentowane i wyroby pośrednie. Stawka akcyzy na alkohol etylowy wzrośnie z 8811 zł do 10 109 zł za 1 hl 100-procentowego alkoholu, na piwo – z 12,04 zł do 13,82 zł za 1 hl, na wino i pozostałe napoje fermentowane wzrośnie z 245 zł do 280,83 zł za 1 hl, na wyroby pośrednie – z 490 zł do 562,93 zł za 1 hl, a na cydr i perry o zawartości alkoholu do 5%. wzrośnie z 97 zł do 116,4 zł za 1 hl. Uzyskane środki zostaną przekazane Narodowemu Funduszowi Zdrowia na finansowanie świadczeń opieki zdrowotnej.
Ustawa o zmianie ustawy o wspieraniu nowych inwestycji oraz niektórych innych ustaw (projekt rządowy) przewiduje zmiany w zasadach działania Polskiej Strefy Inwestycji (PSI), aby ułatwić przedsiębiorcom realizację nowych inwestycji i korzystanie ze zwolnień podatkowych. Zmiany mają również zapewnić ciągłość działania systemu po zakończeniu funkcjonowania specjalnych stref ekonomicznych (SSE) z końcem 2026 r. Nowela wprowadza też zmianę zasad określania dochodu, który może zostać objęty zwolnieniem w ramach PSI. Przedsiębiorca nie będzie musiał wykazywać powiązań funkcjonalnych czy technologicznych między nową inwestycją a istniejącym majątkiem. Na zakres zwolnienia wpłynie głównie rodzaj działalności wskazany w decyzji o wsparciu i teren, na którym inwestycja jest prowadzona. Decyzja o wsparciu będzie obowiązywać od 15 do maksymalnie 20 lat, w zależności od obszaru kraju, co ma ułatwić przedsiębiorcom pełne wykorzystanie przyznanej pomocy. W wypadku większych inwestycji (maksymalna wartość pomocy publicznej w wysokości co najmniej 40 mln zł) ustawa wprowadza obowiązek opiniowania decyzji o wsparciu przez szefa Krajowej Administracji Skarbowej.